У першому півріччі 2026 року рекламні бюджети в Україні переважно зростали, але прогнозувати їх стало складніше.
Руйнування складів, виробництв і логістики впливає на рекламні плани бізнесу, а прибутковість знижується навіть у компаній, які вже перевищили довоєнний обсяг роботи. Водночас ШІ (штучний інтелект) з експериментів перейшов у щоденну роботу: агенції вже вбудували його в більшість процесів.
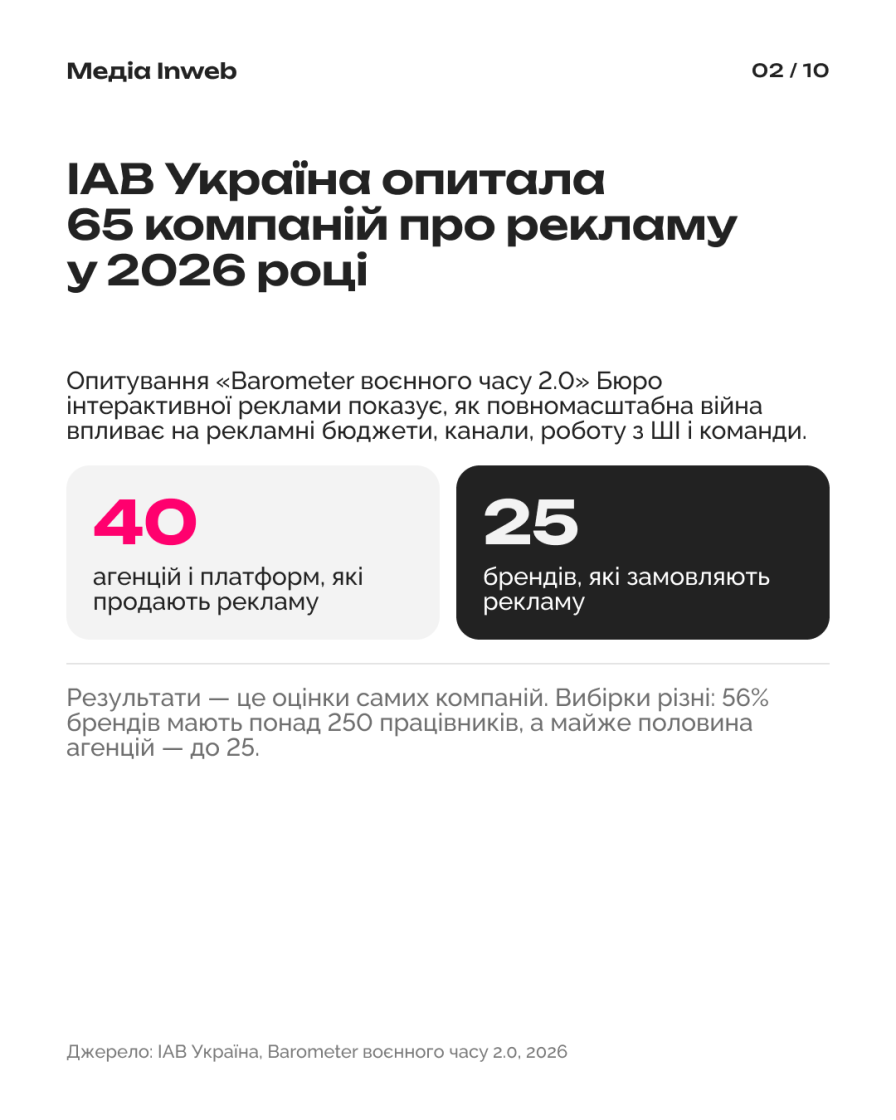
Такі результати Barometer воєнного часу 2.0 — опитування IAB Україна про те, як повномасштабна війна впливає на бізнес і рекламну індустрію у 2026 році.
Дослідники опитали 65 компаній: 40 рекламних агенцій і платформ та 25 брендів — компаній, які замовляють рекламу. Результати відображають оцінки самих компаній і показують ринок з двох боків: очима тих, хто продає рекламу, і тих, хто її купує. Ми зібрали висновки дослідження.
Обсяг роботи відновився, прибуток — ні
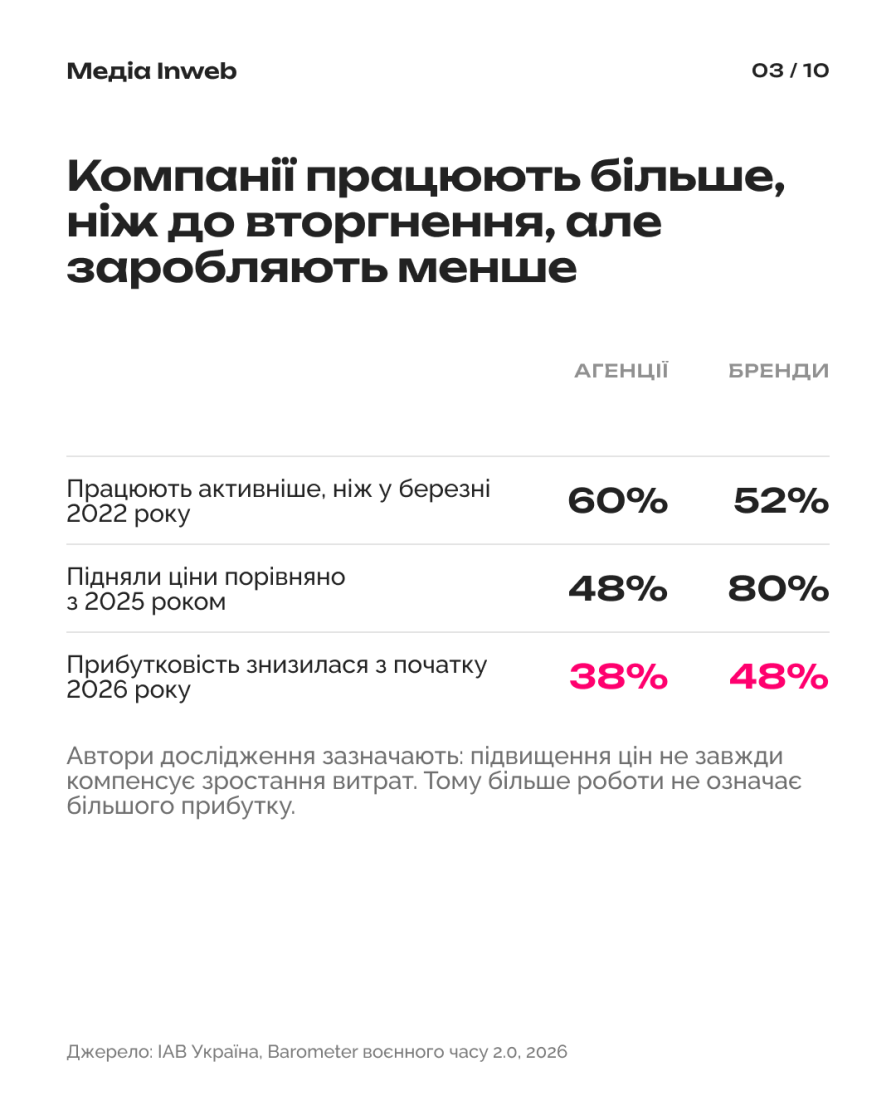
Більшість компаній уже працює активніше, ніж на початку повномасштабного вторгнення. 60% агенцій і платформ оцінюють свою комерційну активність як вищу, ніж у березні 2022 року, ще 18% повернулися до довоєнного рівня. Серед брендів вищу активність зафіксували 52%, ще 24% працюють на рівні 76–100% від березня 2022 року.
Агенції завантажені щільно: 65% працюють більш ніж на 75% своїх можливостей, третина — більш ніж на 90%. Серед брендів понад 75% потужностей використовують 48% компаній.
Водночас фінансовий результат не зростає разом з активністю. З січня 2026 року прибутковість знизилася у 38% агенцій і платформ та у 48% брендів. Зростання прибутковості відзначили 18% і 20% відповідно.
При цьому ціни зростали. 48% агенцій підвищили вартість послуг порівняно з 2025 роком, найчастіше — на 10–25%. Серед брендів ціни на свої товари чи послуги підняли 80% компаній, більшість — також на 10–25%.
Напрями розвитку в обох групах схожі. Для агенцій найпоширеніший напрям — використання ШІ та автоматизації (25%), далі нові українські клієнти (18%) і нові види послуг (15%). Водночас 20% агенцій не демонструють зростання. Бренди також на першому місці називають ШІ та автоматизацію (64%), а ще підвищення продуктивності команди (60%), вихід у нові рекламні канали (48%) і розширення асортименту (40%).
Рекламні бюджети: зростання в першому півріччі і різні оцінки третього кварталу
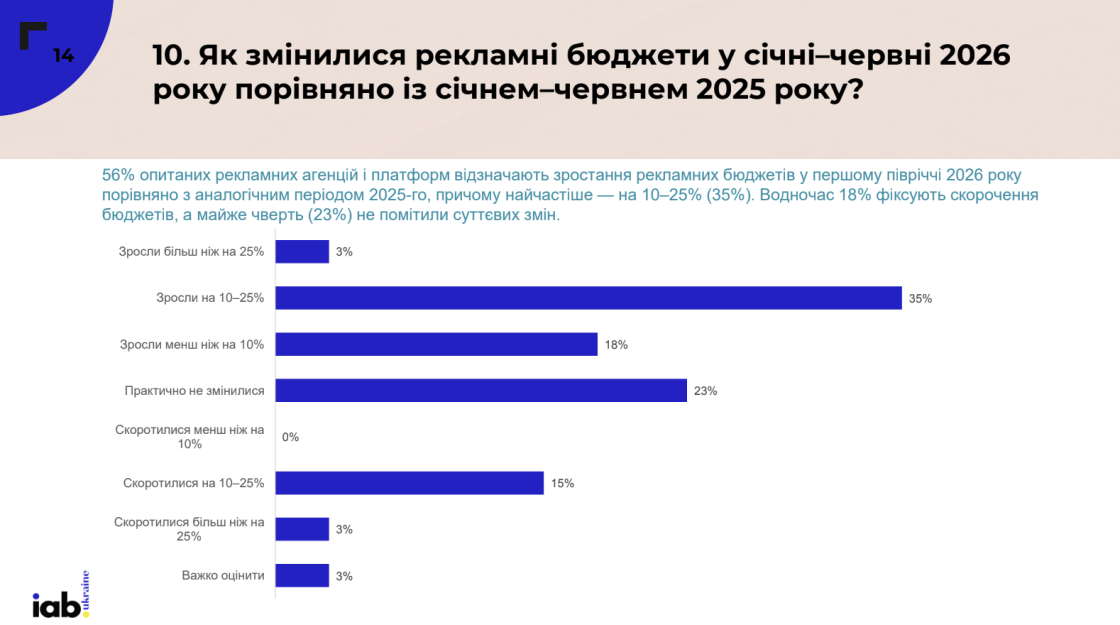
У січні–червні 2026 року рекламні бюджети зросли порівняно з тим самим періодом 2025-го — так вважають 56% агенцій і платформ і стільки ж брендів. Найчастіше зростання становило 10–25%. Скорочення бюджетів помітили 18% агенцій і 8% брендів.
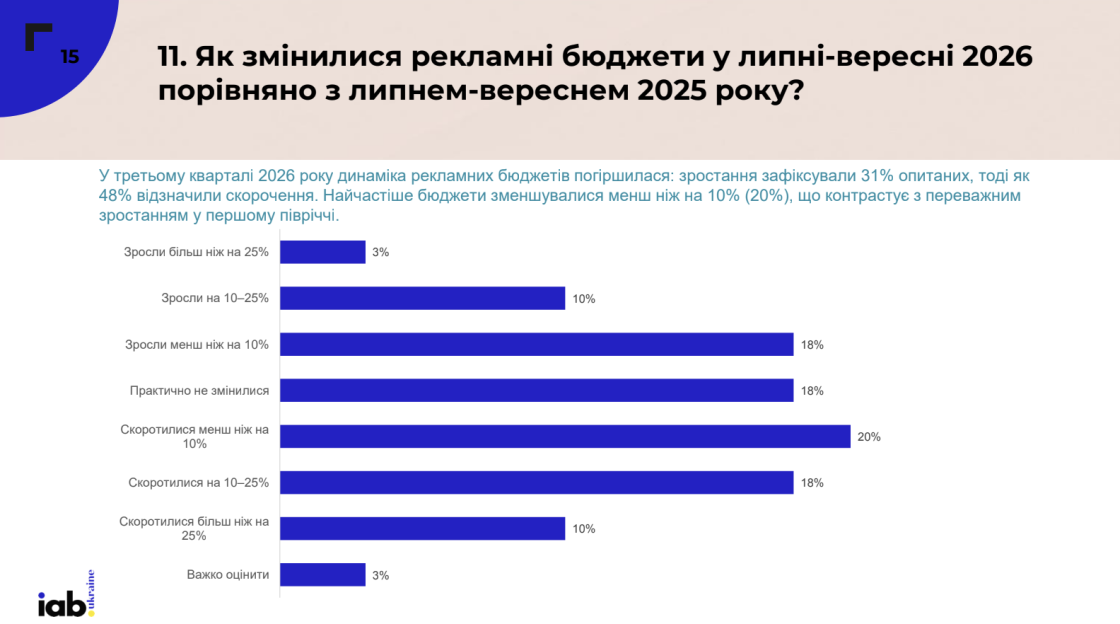
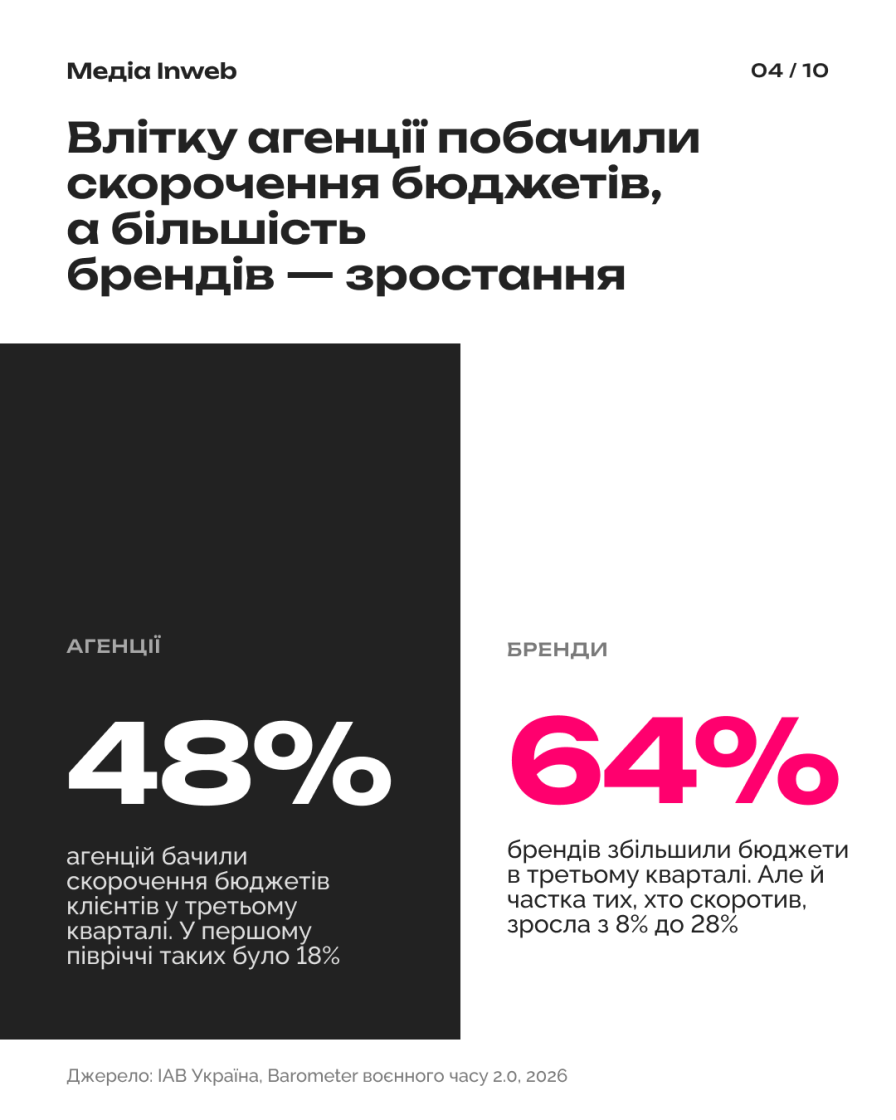
У липні–вересні оцінки двох груп розійшлися. Агенції фіксують погіршення: зростання бюджетів бачать 31%, а скорочення — 48%. Найчастіше бюджети зменшувалися менш ніж на 10%.
Бренди, навпаки, частіше говорять про зростання: 64% збільшили бюджети, причому 28% — більш ніж на чверть. Проте й частка тих, хто скоротив витрати на рекламу, зросла з 8% у першому півріччі до 28% у третьому кварталі. Автори дослідження називають таку картину поляризованою: частина брендів збільшує інвестиції, частина — скорочує.
Як змінилося планування рекламних бюджетів
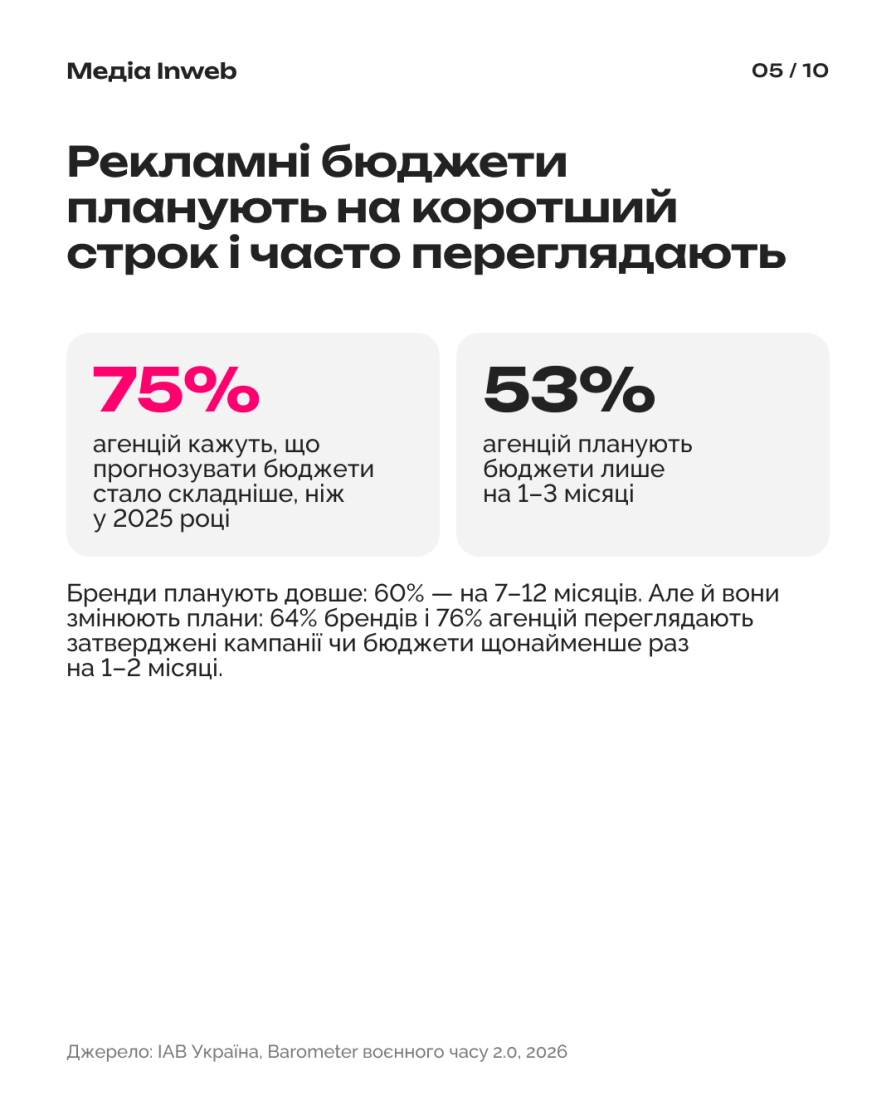
Для агенцій головна зміна 2026 року — невизначеність. 75% агенцій і платформ кажуть, що прогнозувати рекламні бюджети стало складніше, ніж у 2025 році, 45% — що значно складніше. Порівняно з першим півріччям 2026-го прогнозованість знизилася для 71% опитаних, і жоден не відзначив покращення.
У брендів картина неоднозначна. Порівняно з 2025 роком бюджети стали передбачуванішими для 32% компаній і менш передбачуваними — для 28%. Порівняно з першим півріччям ці частки рівні: по 32%.
Відрізняються і горизонти планування. Понад половина агенцій (53%) планує рекламні бюджети лише на 1–3 місяці, третина — на 7–12 місяців. Бренди планують на довший строк: 60% планують на 7–12 місяців, а до трьох місяців — 32%.
Але навіть довгі плани рідко лишаються незмінними. 76% агенцій стикаються з тим, що затверджені кампанії або бюджети змінюються через зовнішні обставини щонайменше раз на 1–2 місяці, третина — щомісяця. Серед брендів так відповіли 64%, а майже ніколи не переглядають затверджені плани 8% компаній.
Які рекламні канали зберігають, а які скорочують першими
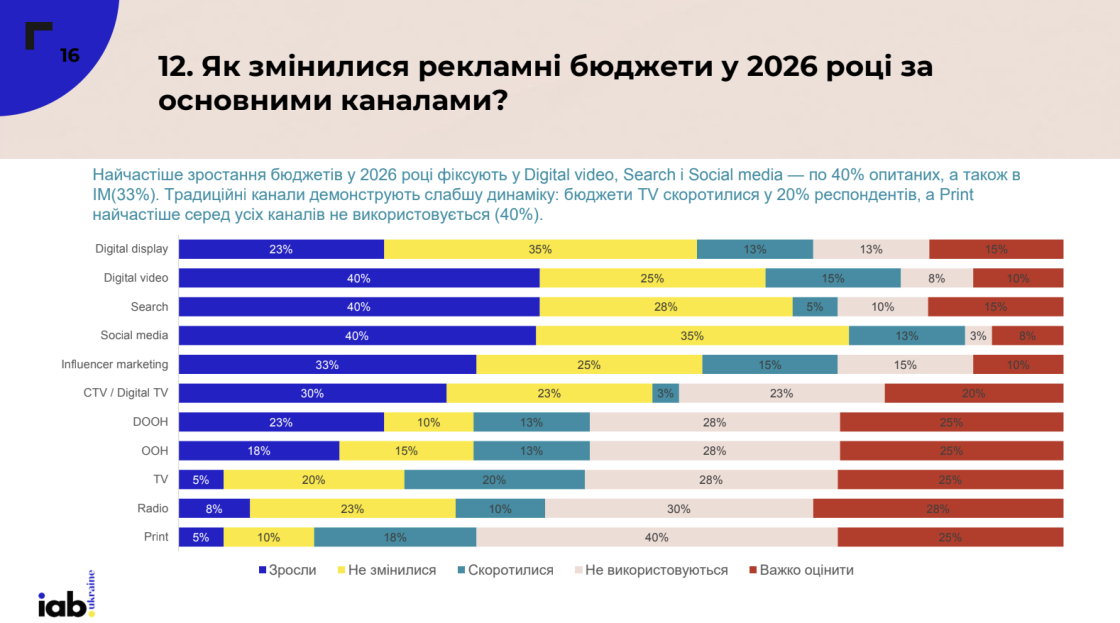
У 2026 році бюджети найчастіше зростали в диджитал-каналах. За оцінками агенцій, більше грошей отримали онлайн-відео, пошукова реклама і реклама в соцмережах — про зростання в кожному з цих каналів сказали по 40% опитаних, ще 33% — про зростання інфлюенс-маркетингу. Бренди називають ті самі канали: онлайн-відео (60%), соцмережі (56%) і пошук (52%).
Традиційні медіа частіше випадають з медіамиксу. Серед брендів друковану рекламу не використовують 68% компаній, телебачення — 52%, радіо — 48%. Серед агенцій 20% зафіксували скорочення бюджетів на ТБ.
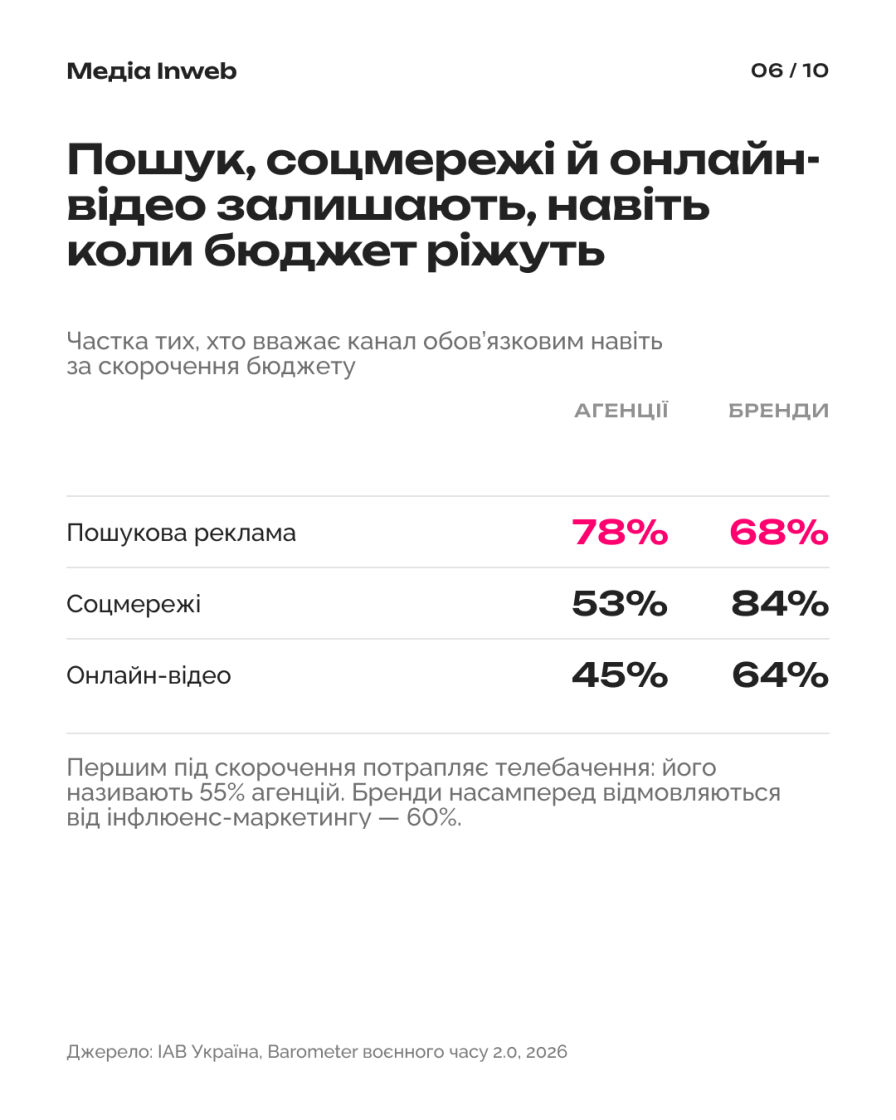
Коли бюджет потрібно оптимізувати, агенції першими скорочують телебачення (55%) і зовнішню рекламу, або OOH (45%), далі — банерну рекламу і інфлюенс-маркетинг (по 38%). Бренди насамперед відмовляються від інфлюенс-маркетингу (60%), а також від зовнішньої реклами, ТБ і радіо (по 48%) та цифрової зовнішньої реклами, або DOOH (40%).
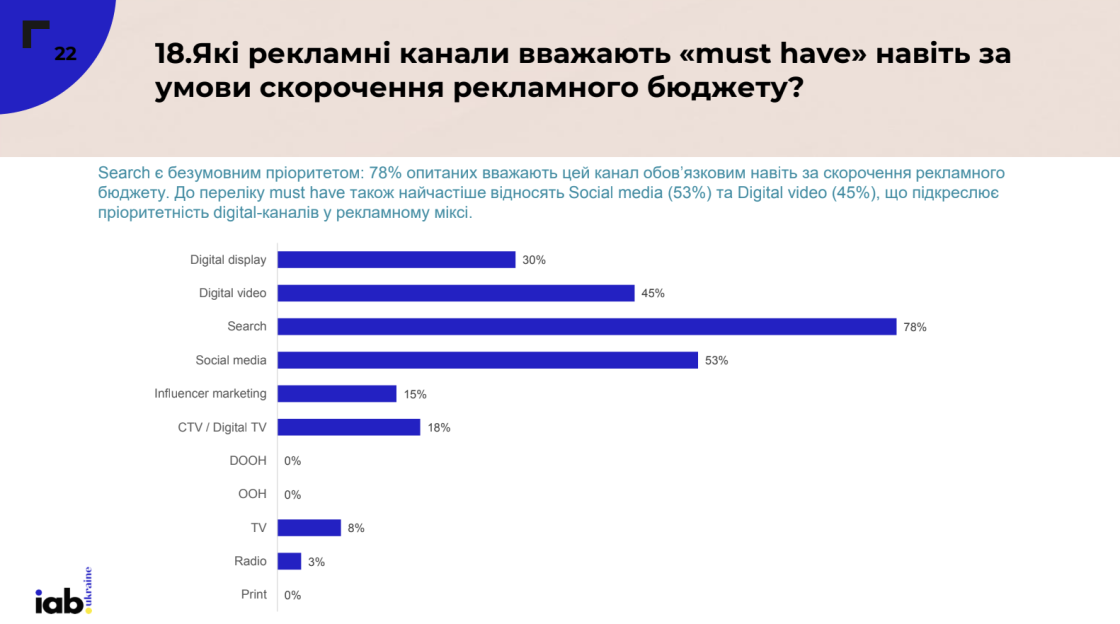
Пошукову рекламу скорочують найрідше. Жодна агенція не назвала її каналом для першочергового скорочення, серед брендів таких 4%. Саме пошук агенції вважають обов’язковим каналом навіть за скорочення бюджету — так відповіли 78%. Також до must have зараховують соцмережі (53%) і онлайн-відео (45%).
Для брендів головний обов’язковий канал — соцмережі (84%), далі пошук (68%) і онлайн-відео (64%).
Як руйнування складів і виробництв впливає на рекламу
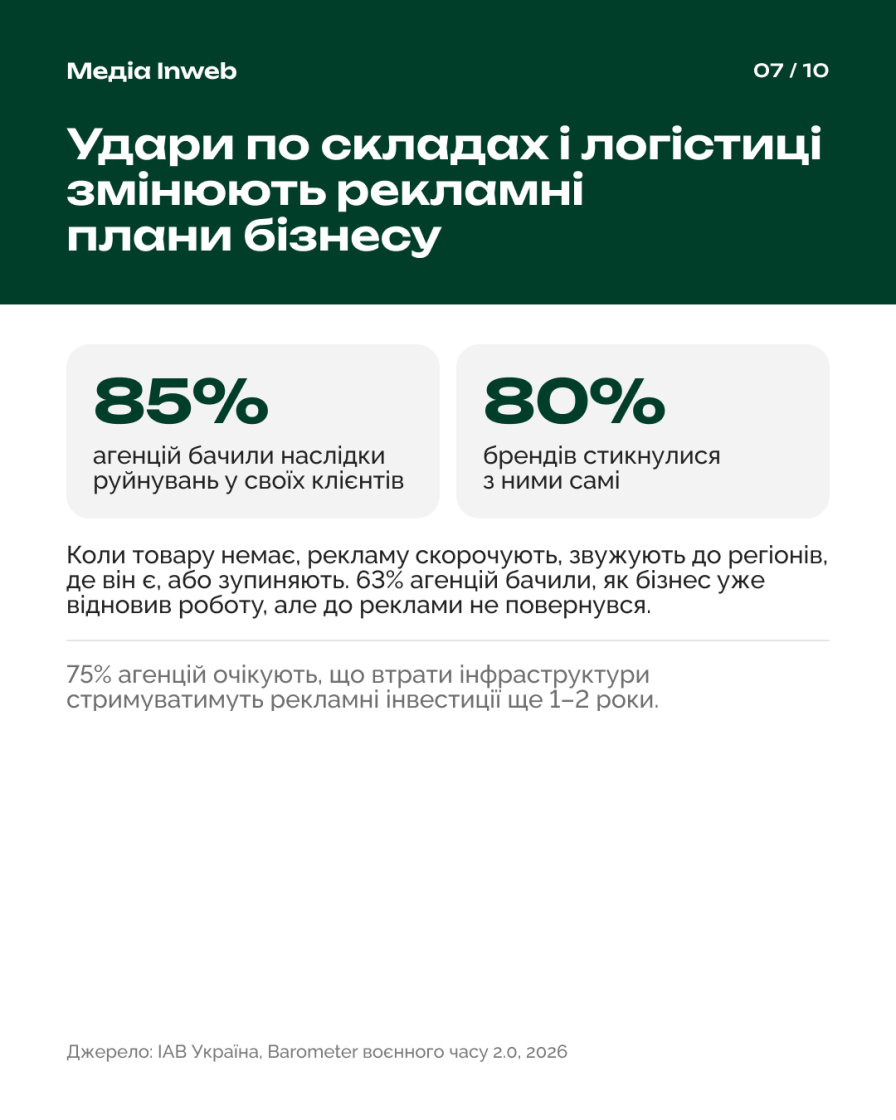
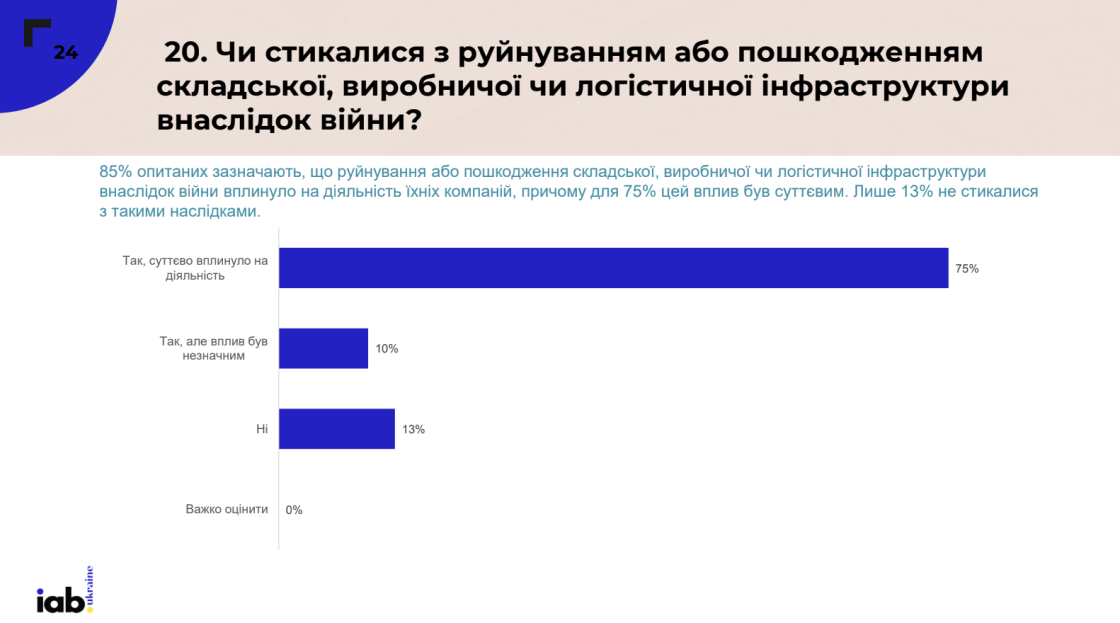
Окремий великий блок дослідження присвячений руйнуванню інфраструктури бізнесу, з яким стикнулася більшість учасників. З наслідками руйнування або пошкодження складів, виробництв і логістики стикнулися 85% агенцій і платформ (через своїх клієнтів) та 80% брендів. Суттєвим цей вплив назвали 75% агенцій і 48% брендів. За оцінками обох груп, руйнування суттєво зачепили в середньому 27% бізнесу.
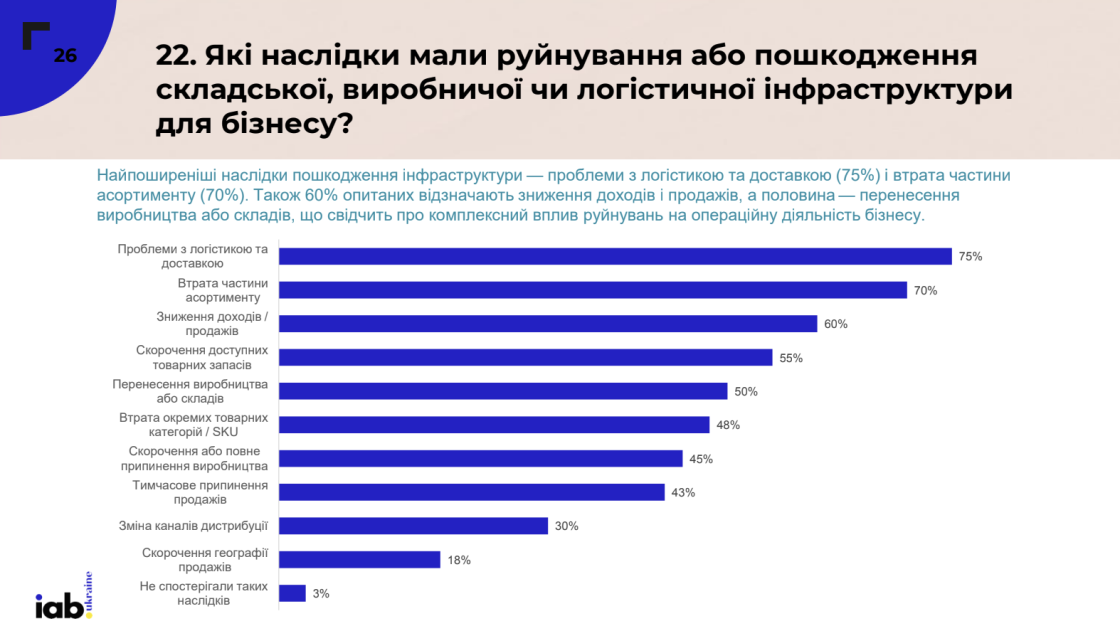
Найчастіше руйнування призводять до проблем із логістикою та доставкою. Їх відзначили 75% агенцій і 52% брендів. Також компанії втрачають частину асортименту, скорочують товарні запаси, переносять виробництво чи склади. Агенції ще й фіксують у клієнтів зниження продажів (60%).
Як це впливає на рекламу
Тут оцінки двох груп відрізняються найсильніше. За словами агенцій, через руйнування рекламні бюджети клієнтів скоротилися у 76% випадків, у 33% — суттєво. Бренди оцінюють вплив стриманіше: бюджети скоротили 24% компаній, ще 20% змінили їхню структуру без зміни загальної суми, 28% не відчули впливу, а 8% навіть збільшили бюджети після відновлення роботи.
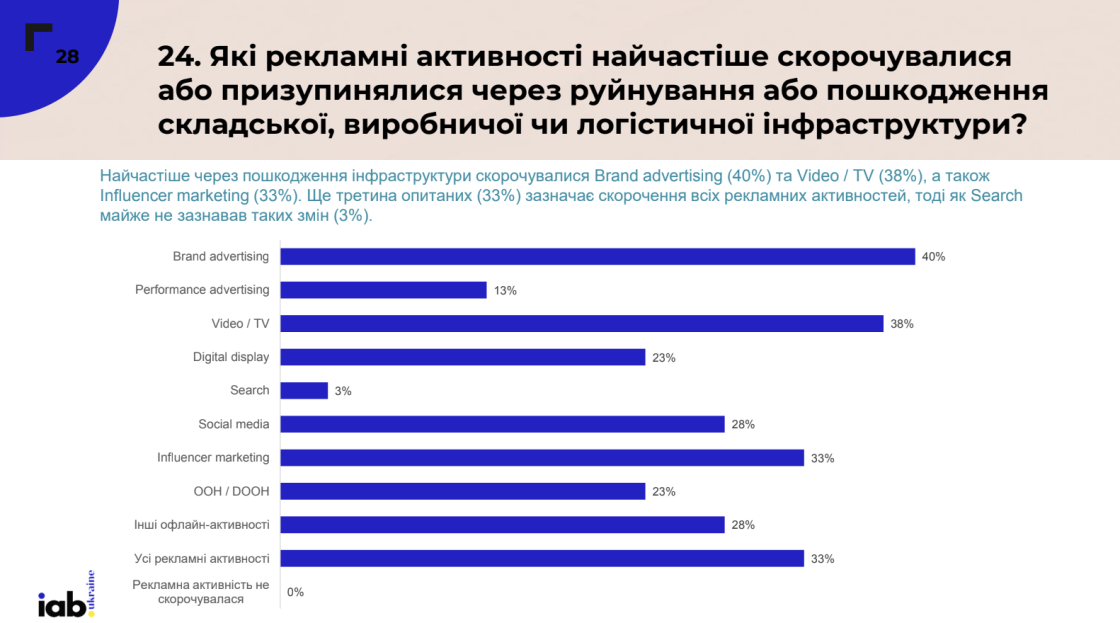
Агенції бачать, що через втрати інфраструктури клієнти найчастіше скорочують іміджеву рекламу (40%), відео і ТБ (38%) та інфлюенс-маркетинг (33%), а третина агенцій бачила, як клієнти зупиняли всю рекламу. Пошук майже не зачіпають — 3%. Серед брендів 44% кажуть, що не скорочували рекламу навіть після втрат.
Рекламу відновлюють повільніше, ніж бізнес. 63% агенцій бачили ситуації, коли компанія вже відновила роботу, але через брак товару чи проблеми з логістикою не поверталася до реклами, 38% — стикаються з цим часто. Серед брендів таке траплялося у 20%.
Дефіцит товару впливає на стратегію кампаній. Через втрату окремих товарів чи категорій рекламну стратегію часто змінювали 51% агенцій і 32% рекламодавців. Також 41% агенцій і 36% рекламодавців змінювали географію кампаній, найчастіше обмежуючи рекламу регіонами, де товар є в наявності.
Змінилася і роль реклами. За оцінками агенцій, після значних втрат вона стала для бізнесу більш тактичною та орієнтованою на продажі (43%) або взагалі відійшла на другий план через відновлення (33%). Рекламодавці частіше говорять, що реклама допомагає підтримувати попит під час відновлення (28%) або стала тактичнішою (28%), а менш пріоритетною — лише для 8%.
У відкритих відповідях учасники описують, як це виглядає на практиці. Одна з агенцій зазначає, що втрати продукції на складах тепер щотижня трапляються в когось із клієнтів. Інша пояснює, що влучання по складу за одну ніч перекреслює готовий контент-план: продукція, яку вже зняли й готувалися просувати, просто зникає з продажу. Серед інших наслідків називають знищення виробництв і дата-центрів, а також відключення світла, через які змінюється медіаспоживання і доводиться перерозподіляти бюджети.
ШІ: агенції вже вбудували його в процеси, рекламодавці — пробують у командах
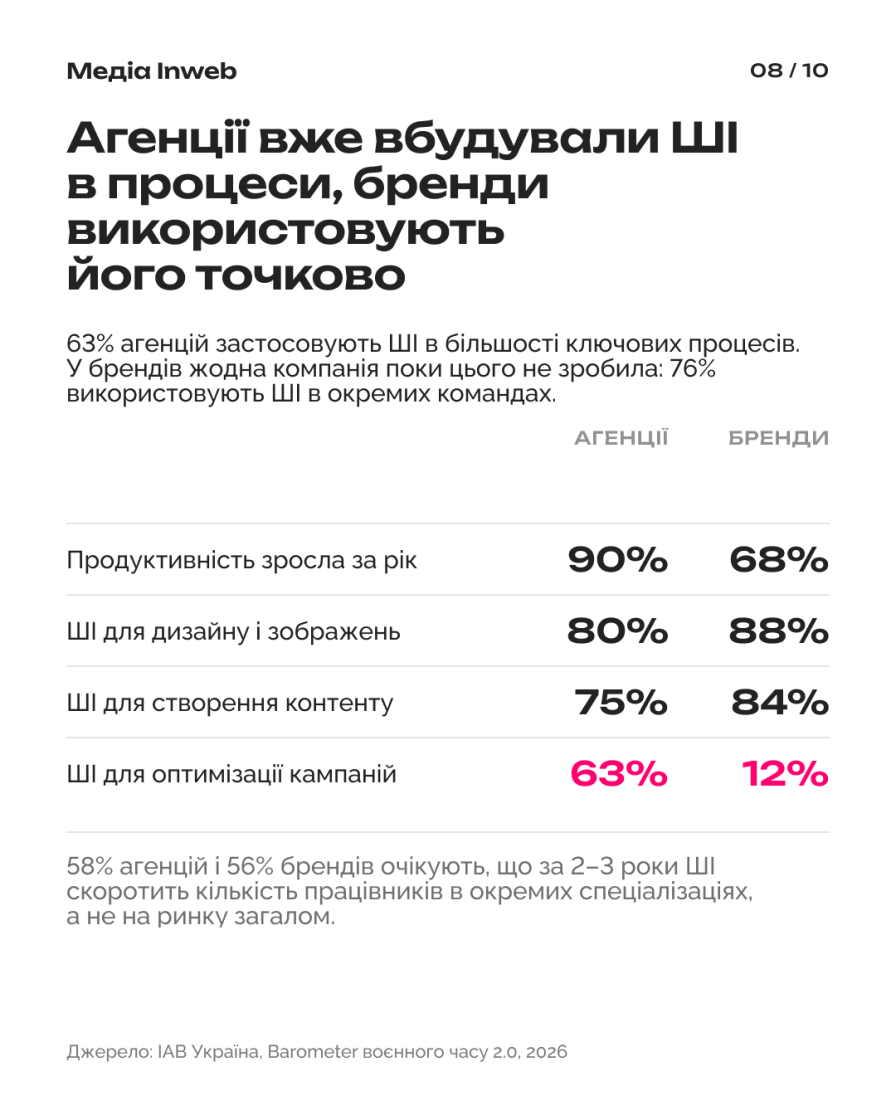
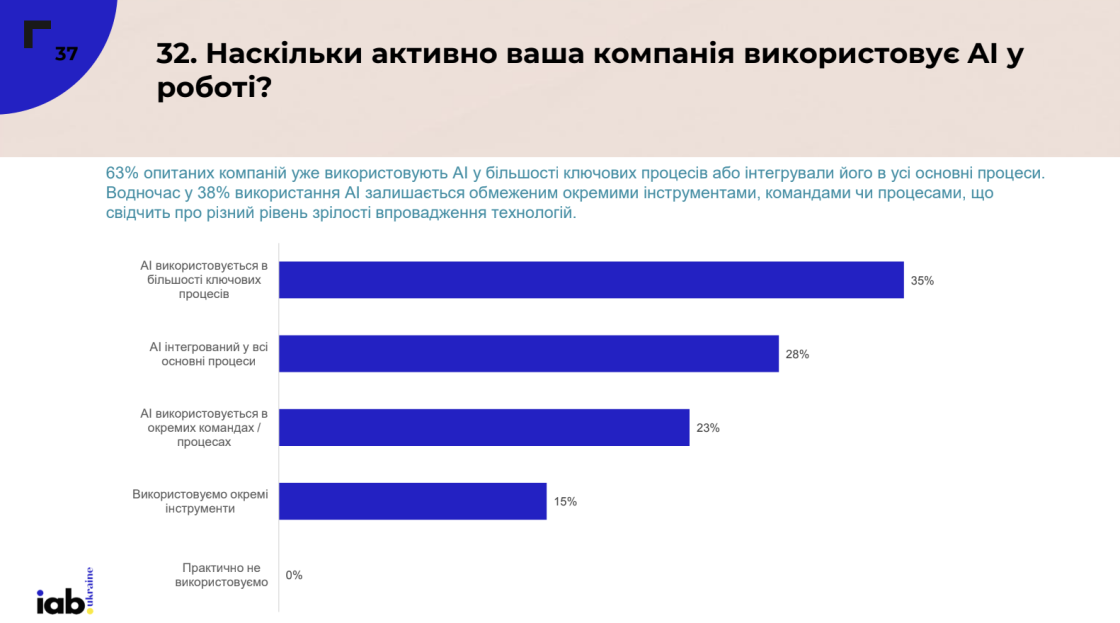
ШІ використовують усі опитані компанії, але глибина впровадження різна. 63% агенцій і платформ застосовують його в більшості ключових процесів або вже інтегрували в усі основні процеси. Решта використовує ШІ лише в окремих командах чи як окремі інструменти.
У рекламодавців жодна компанія поки не інтегрувала ШІ в більшість процесів. 76% використовують його в окремих командах, ще 24% — як окремі інструменти.
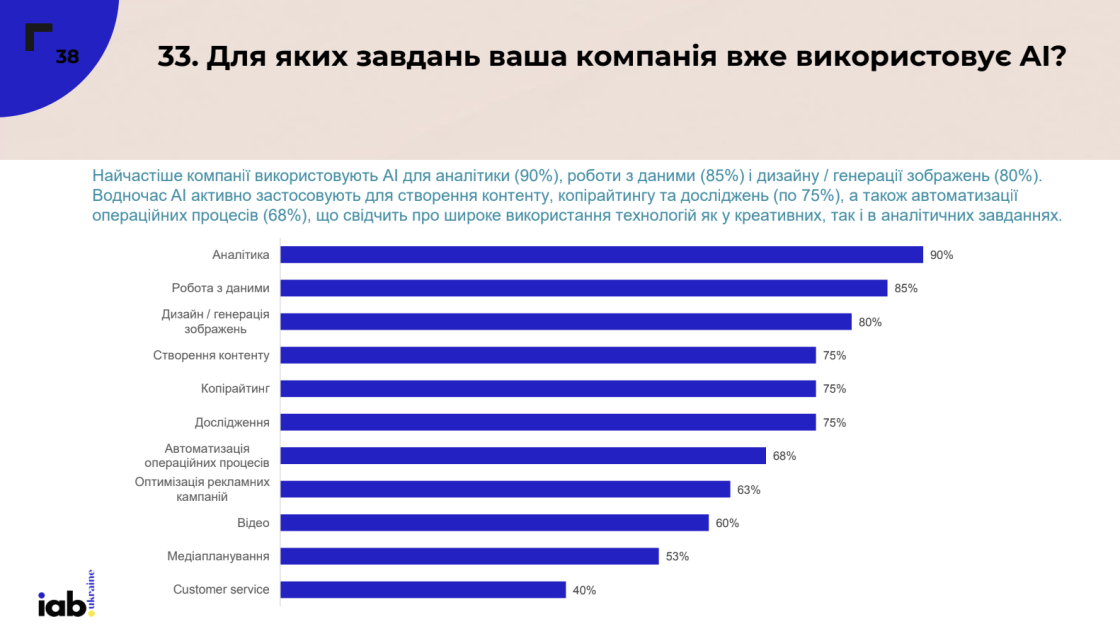
Завдання теж відрізняються. Агенції найчастіше доручають ШІ аналітику (90%), роботу з даними (85%) і дизайн та генерацію зображень (80%). По 75% використовують його для створення контенту, копірайтингу і досліджень, 63% — для оптимізації рекламних кампаній.
Здебільшого застосовують ШІ для дизайну та зображень (88%), створення контенту (84%) і роботи з даними (80%). А от безпосередньо в рекламі — значно рідше: оптимізацію кампаній доручають ШІ лише 12% компаній, медіапланування — 8%.
Продуктивність зросла, витрати скоротилися не в усіх
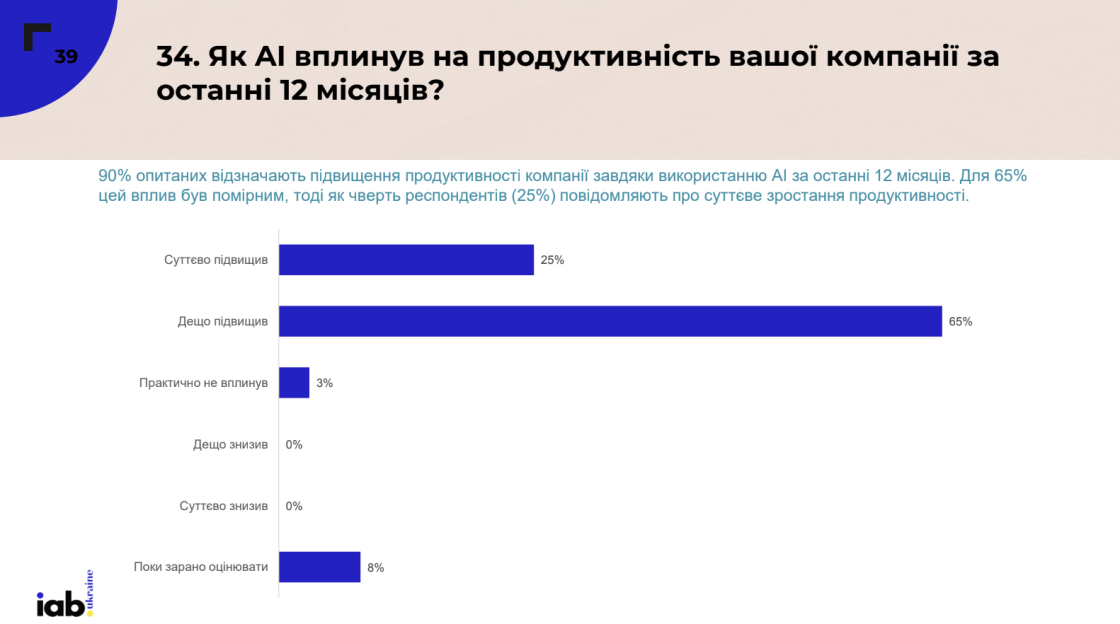
Найпомітніший ефект ШІ — вища продуктивність. Її зростання за останні 12 місяців відзначили 90% агенцій, з них 25% — суттєве. Серед рекламодавців таких 68%, ще 20% вважають, що оцінювати ефект поки зарано.
Економія грошей — менш однозначний результат. 61% агенцій уже змогли скоротити витрати на окремі процеси завдяки ШІ, 13% — ні, а 28% поки не можуть оцінити.
Більше половини учасників в обох групах — 58% агенцій і 56% рекламодавців — очікують, що протягом 2–3 років ШІ скоротить кількість працівників у рекламній індустрії. Здебільшого мова про окремі спеціалізації, а не про ринок загалом. Водночас 18% агенцій прогнозують, що зросте потреба в нових фахівцях.
Команди: штат стабільний, але людей не вистачає
Порівняно з березнем 2022 року команди переважно зросли: штат збільшили 50% агенцій і 48% рекламодавців, скоротили — 18% і 20% відповідно. Проте з червня 2026 року розширення зупинилося. У 73% агенцій і 80% рекламодавців кількість співробітників практично не змінилася, а компаній, які скоротили штат, більше, ніж тих, що його розширили.
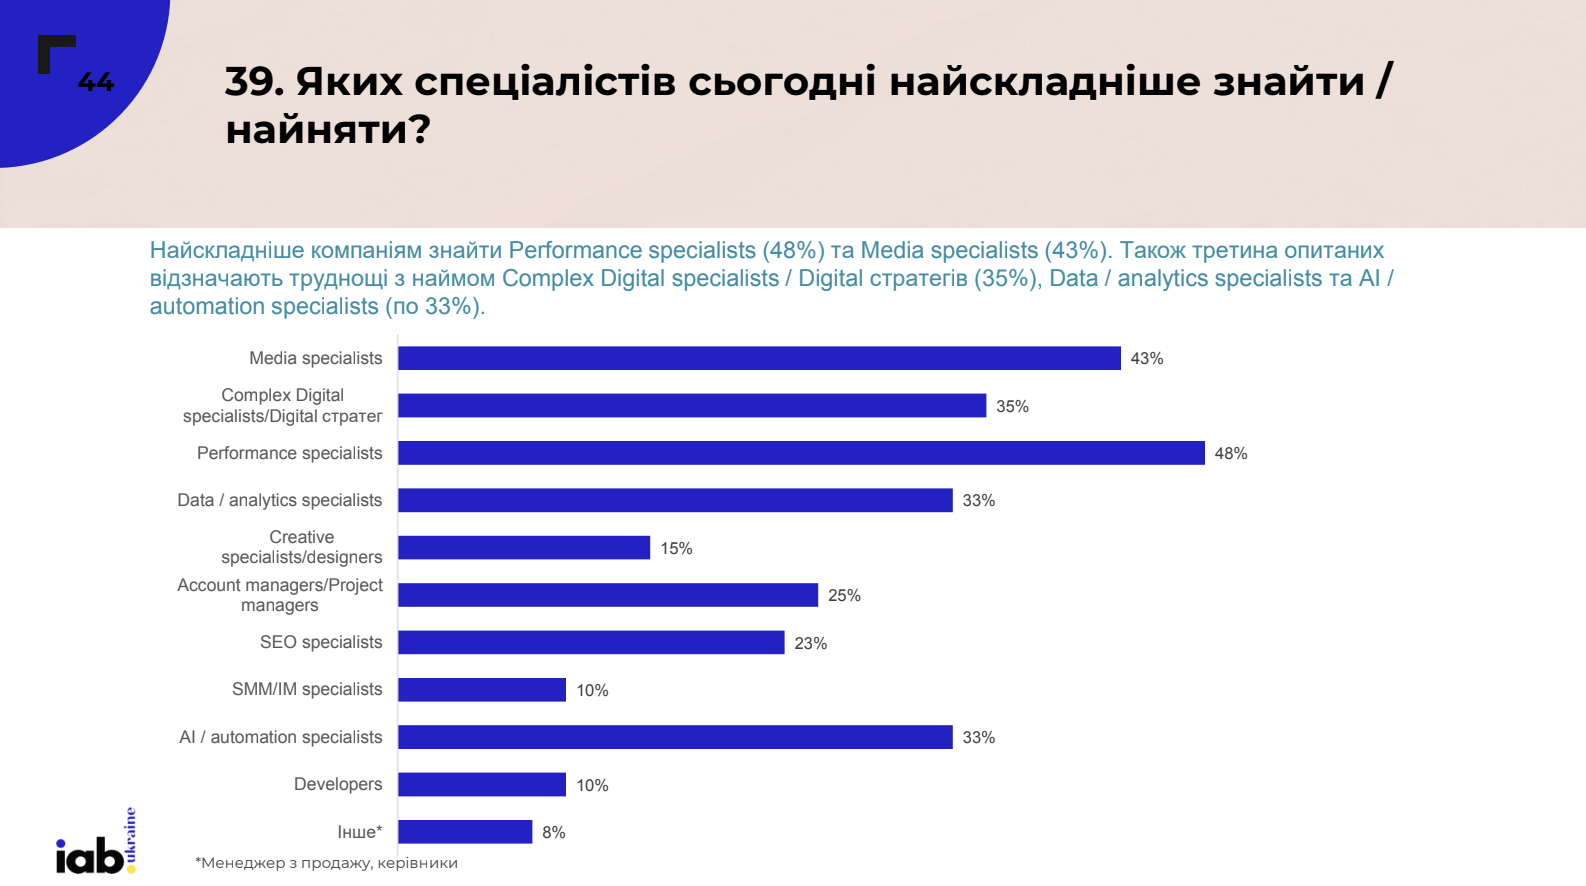
Знайти фахівців складно. Агенціям найважче найняти перформанс-спеціалістів (48%) і медіаспеціалістів (43%), а також диджитал-стратегів (35%), аналітиків даних і фахівців з ШІ та автоматизації (по 33%). Рекламодавці найчастіше шукають SMM-фахівців і спеціалістів з інфлюенс-маркетингу та диджитал-стратегів (по 20%). Майже чверть рекламодавців назвали інших спеціалістів, серед них — водіїв, вантажників і технічних працівників.
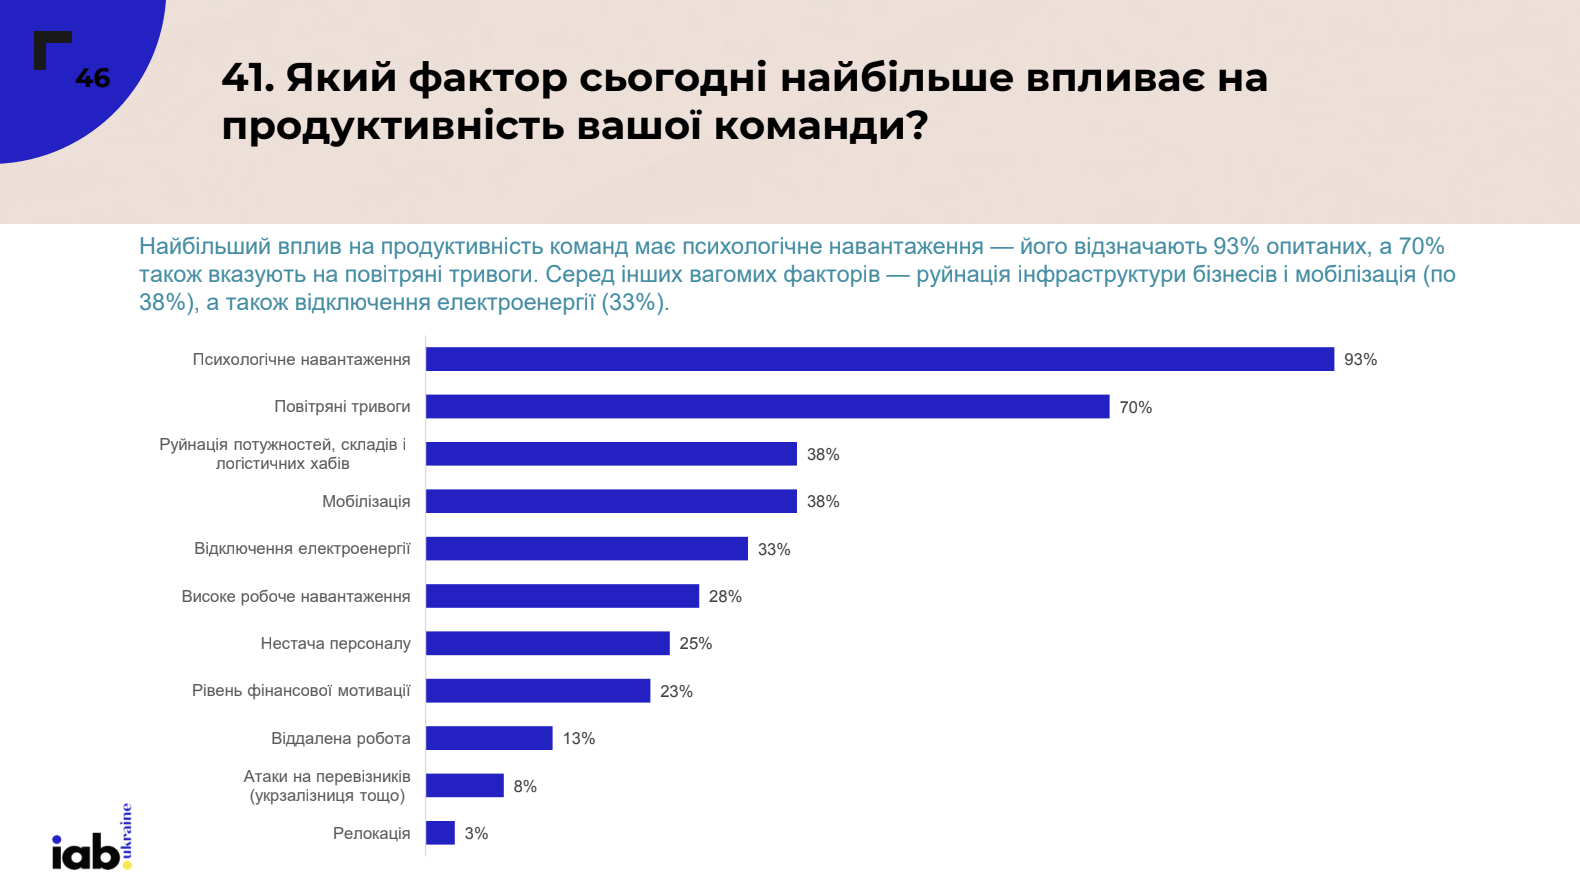
Головне, що заважає командам працювати, — психологічне навантаження. Його відзначили 93% агенцій і 80% рекламодавців. На другому місці повітряні тривоги (70% і 76%). Далі з великим відривом — руйнування складів і логістичних хабів, мобілізація та відключення електроенергії.
Більшість співробітників працює у своєму звичайному місці проживання в Україні: за кордоном у 90% агенцій і 96% рекламодавців перебуває не більше чверті команди. Переїжджати бізнес не планує: від релокації на безпечніші території України відмовилися 73% агенцій і 48% рекламодавців. Серед рекламодавців 16% розглядають таку можливість, але рішення ще не ухвалили.
На три місяці вперед чекають погіршення, на пів року — пожвавлення
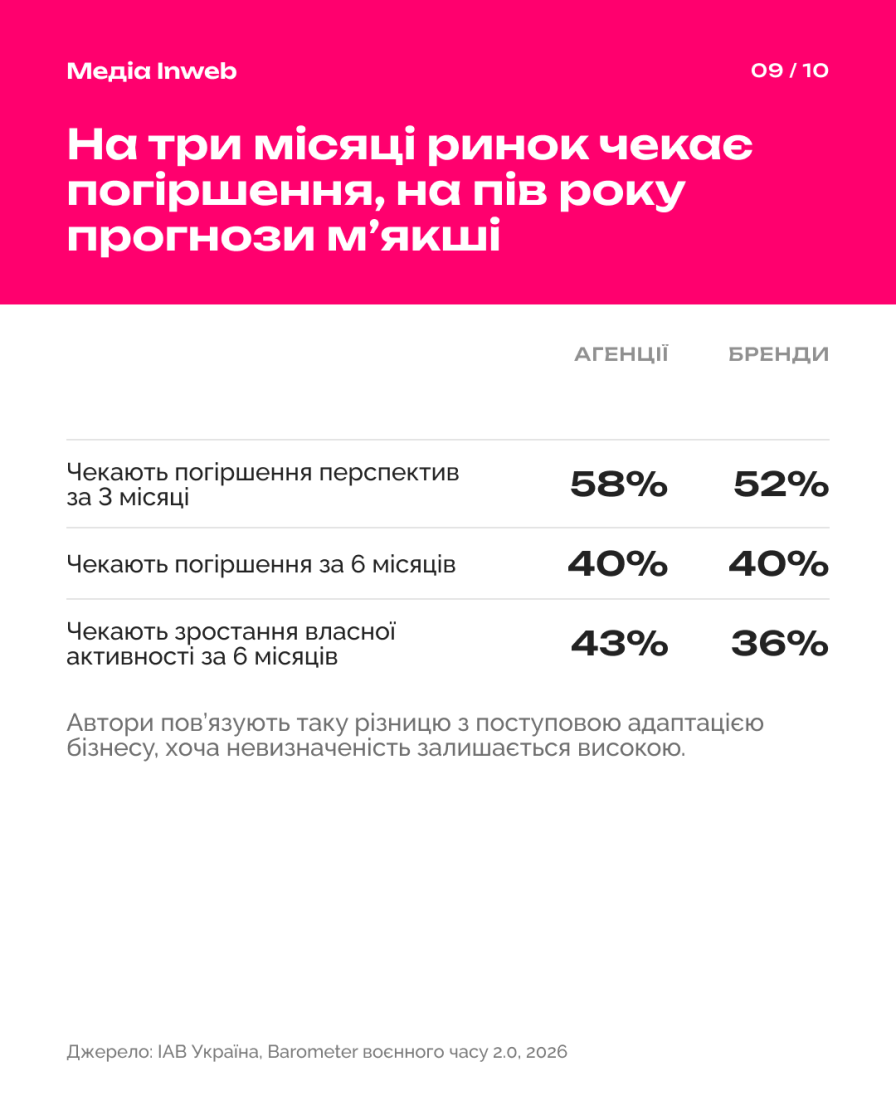
Короткострокові очікування песимістичні в обох групах. Погіршення перспектив бізнесу в Україні протягом найближчих трьох місяців прогнозують 58% агенцій і 52% рекламодавців. На покращення розраховують лише 8% і 12% відповідно. Скорочення власної комерційної активності за цей час очікують 36% агенцій і 28% рекламодавців, зростання — 26% і 20%.
На горизонті шести місяців оцінки м’якші. Погіршення перспектив очікують 40% опитаних в обох групах. Щодо власної активності прогнози вже позитивні: зростання очікують 43% агенцій проти 28%, які чекають скорочення. Серед рекламодавців 36% розраховують на зростання і лише 12% — на скорочення, але 28% поки не можуть дати прогноз.
Автори дослідження пов’язують таку різницю з очікуванням поступової адаптації бізнесу, хоча невизначеність залишається високою.
Що залишиться після війни і де ринок бачить можливості
Найстійкішою зміною учасники вважають ШІ. Активніше використання ШІ збережеться і після завершення війни — так вважають 78% агенцій і 64% рекламодавців. Агенції також очікують, що залишаться віддалена й гібридна робота (65%), потреба в гнучких бюджетах (58%) і більша роль диджиталу (50%). Майже половина агенцій (48%) називає ще й вихід на міжнародні ринки. Рекламодавці на друге місце ставлять зміну споживчої поведінки (60%), далі — гнучкість бюджетів (56%).
Можливості
У відкритих відповідях найчастіше згадують ШІ, автоматизацію, роботу з даними та вимірювання ефективності. Рекламодавці окремо говорять про потребу пов’язати медійні метрики з реальними продажами, зокрема офлайн. Друга помітна тема — вихід на закордонні ринки: учасники пропонують перетворити український досвід роботи в кризі на експертизу для глобального ринку.
Кілька учасників наголошують на підтримці локальної економіки: за інших рівних умов рекламні бюджети варто залишати в українських медіа, агенціях і технологічних компаніях, а не автоматично виводити на глобальні платформи. Ще одна думка — на тлі масового ШІ-контенту цінність зростатиме в сильної ідеї, культурного контексту і впізнаваного авторського підходу.
Загрози
Головними загрозами учасники називають війну й обстріли, економічну нестабільність і скорочення рекламних бюджетів. Також — втрату кадрів через виїзд, мобілізацію та виснаження і скорочення платоспроможної аудиторії. Одна з агенцій пише, що не може закрити вакансію SMM-менеджера близько пів року. Серед ризиків також згадують знецінення якісної рекламної роботи, якщо ринок почне конкурувати лише швидкістю і ціною за рахунок ШІ та дешевшого фрилансу.
Що змінилося за чотири роки
На питання про одну зміну, яка найбільше трансформувала рекламний бізнес, найчастіше відповідали: втрата стабільності. Ринок перейшов від довгострокових планів до роботи за сценаріями, коротших циклів рішень і постійної адаптації. Інші часті відповіді — ШІ, перехід у диджитал, спад телебачення і зростання онлайн-телебачення. Одна з агенцій окремо відзначає, що українська мова, культура і локальний контекст після 2022 року стали нормою брендової комунікації для більшості ринку.
Резюмуємо: ринок працює більше, але заробляє менше
Комерційна активність більшості компаній уже перевищила рівень березня 2022 року, однак відновлення не гарантує прибутку: він знизився у 38% агенцій і 48% рекламодавців, попри підвищення цін.
Рекламні бюджети в першому півріччі 2026 року зростали, а в третьому кварталі агенції і рекламодавці оцінили динаміку по-різному. Планування стало коротшим і гнучкішим, а затверджені кампанії регулярно переглядають через зовнішні обставини.
Основою рекламного міксу залишаються диджитал-канали. Пошукову рекламу, соцмережі й онлайн-відео зберігають навіть за скорочень, а телебачення, зовнішню рекламу та інфлюенс-маркетинг ріжуть першими.
Удари по складах, виробництвах і логістиці безпосередньо визначають рекламну стратегію. Наявність товару впливає на асортимент у кампаніях, їхню географію і бюджети, а реклама стає більш тактичною й орієнтованою на продажі. Учасники очікують, що цей фактор стримуватиме рекламні інвестиції ще 1–2 роки.
ШІ перейшов від експериментів до щоденної роботи і насамперед підвищує продуктивність. Водночас більшість учасників очікує, що в найближчі роки він скоротить кількість працівників в окремих спеціалізаціях. Головними обмеженнями для команд залишаються психологічне навантаження та повітряні тривоги.
Точками зростання для індустрії учасники називають технології, роботу з даними, вимірюваність і вихід на міжнародні ринки. За висновком авторів, ключовий потенціал ринку — перетворити досвід роботи в нестабільних умовах на конкурентну перевагу.